区块链数字货币电子化靠谱吗?三个真实场景一次说透
做支付系统八年,我见过太多"区块链"三个字被贴在不同项目上。但数字货币电子化这件事,确实不一样。它不是给旧系统套个壳,而是从底层重写"钱"的存储和流转方式。今天用几个实际场景,聊聊它到底在改什么。
最直接的落地是央行数字货币的离线支付。你手机没信号、没电,两台设备碰一碰就能完成转账,交易记录上链后不可篡改。深圳和港澳的跨境小额结算已经在跑这个模型,过去一笔汇款要两三天、扣三成手续费,现在几秒到账、成本压到五分之一以内。
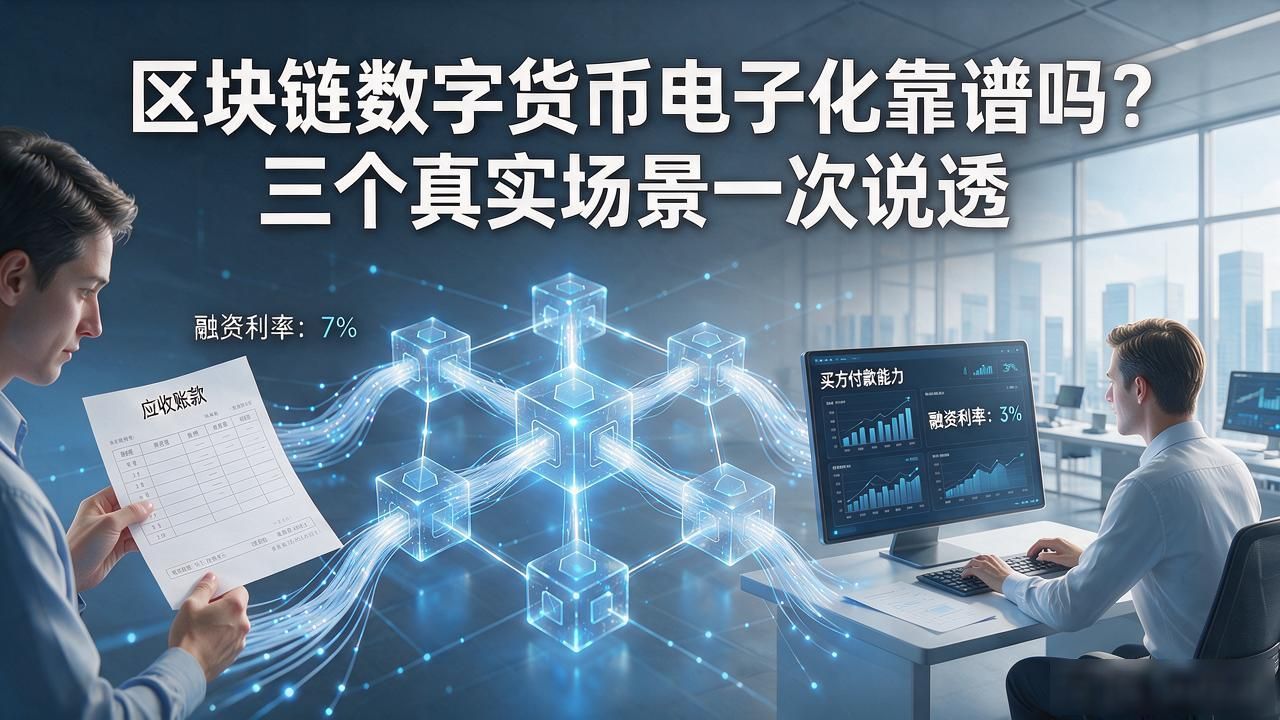
另一个场景很多人没想到——供应链金融里的"信用穿透"。一家三级供应商的应收账款,过去银行只看一级,下面的层层分包根本拿不到融资。电子化后,每笔交易的时间戳和确权关系都存在链上,银行直接看到终端买方的付款能力,融资利率能从7%降到3%出头。
对普通人来说区块链数字货币电子化,钱包界面几乎没变,但底层逻辑变了。你的余额不再是银行数据库里的一行数字,而是链上可验证的资产凭证。这意味着任何机构想单方面"冻结"你的数字钱包区块链数字货币电子化靠谱吗?三个真实场景一次说透,都需要链上多方共识,隐私部分采用零知识证明,连央行都看不到你的具体消费对象。
问题也很现实。链上数据一旦上链就不可删除,和《个人信息保护法》的"被遗忘权"存在冲突;跨链互操作性标准还没统一,不同国家体系之间的"翻译"成本极高。技术跑在前头,制度框架还在追赶,这段空窗期里谁先建立规则,谁就握住话语权。


